
 Noticia
7 Mayo 2026
Financiar a millones: cómo lleva CAF desarrollo a las mipymes en América Latina y el Caribe
Una forma más precisa de entender el desafío del desarrollo en América Latina y el Caribe es reconocer que no se trata únicamente de una brecha de infraestructura, sino de una brecha estructural de productividad. Hoy, la productividad laboral de la región equivale a apenas cerca del 40 % de la de las economías avanzadas y, en algunos casos, incluso menos, según estimaciones de la CEPAL y el Banco Mundial. Esta divergencia persistente explica buena parte del bajo crecimiento potencial y de la limitada capacidad para generar empleos de calidad.
En este contexto, resulta insuficiente concentrar los esfuerzos exclusivamente en grandes proyectos de infraestructura: cerrar la brecha de productividad exige intervenir también en el tejido empresarial, especialmente en las micro, pequeñas y medianas empresas (mipymes), donde se concentra la mayor parte del empleo, pero también las mayores restricciones de acceso a financiamiento, tecnología y capacidades. Sin restar relevancia a la necesidad de fortalecer el capital físico de las economías, el diagnóstico actual exige una visión más amplia: ese enfoque tradicional, por sí solo, no es suficiente para alcanzar los objetivos de desarrollo sostenible ni para transformar estructuralmente las economías de la región.
El desafío ya no es únicamente construir más infraestructura, sino activar el tejido productivo local, donde se genera la mayor parte del empleo, la innovación incremental y la resiliencia económica. En ese espacio, las mipymes ocupan un rol central y, aunque resulte paradójico, siguen siendo el segmento empresarial más desatendido por el sistema financiero.
Es bien conocido que las mipymes representan alrededor del 99 % de las empresas y cerca del 60 % del empleo formal en América Latina y el Caribe, según la CEPAL. Sin embargo, enfrentan una brecha de financiamiento estructural que ya supera los USD 1,8 billones, equivalente a más del 30 % del PIB regional, de acuerdo con estimaciones del Banco Mundial y la OCDE. Si tenemos en cuenta que, según el PNUD, estamos hablando de entre 13 y 17 millones de empresas formales —y entre 25 y 40 millones si incluimos las informales—, el desafío aparece como descomunal, incluso mayor que la brecha en infraestructura.
Por supuesto, esta brecha no se limita únicamente a la falta de liquidez. Es el resultado de fallas de mercado persistentes: altos costos de transacción, asimetrías de información, informalidad, escasez de garantías y una percepción de riesgo que desincentiva a la banca comercial tradicional. El problema se agudiza cuando se trata de financiar inversiones vinculadas a sostenibilidad, eficiencia energética, adaptación climática, transformación digital, vivienda social, inclusión financiera y otros ámbitos en los que los retornos son de mediano plazo y los riesgos no siempre encajan en los modelos crediticios convencionales.
En este contexto, los bancos multilaterales de desarrollo, como CAF, enfrentan una disyuntiva estratégica. Intentar llegar directamente a millones de pequeñas empresas resulta costoso, poco escalable y, en muchos casos, ineficiente. La alternativa, cada vez más evidente, es transformar a la banca comercial local en un verdadero vehículo de impacto, capaz de canalizar capital hacia donde más se necesita. No se trata de un retorno al modelo tradicional de banca de segundo piso, sino de una “banca de segundo piso 2.0”, en la que el financiamiento multilateral viene acompañado de estándares, incentivos, tecnología y gestión de riesgos alineados con los objetivos de desarrollo sostenible.
Entre 2022 y 2025, CAF se empeñó en llevar recursos para mipymes, a través de la banca de 14 países accionistas, a razón de USD 3.275 millones anuales. Estos recursos tuvieron como destino el financiamiento de inversiones para la transformación productiva, el apoyo a empresas de propiedad o gestionadas por mujeres, inversiones en eficiencia energética y negocios verdes, entre otros ámbitos que van mucho más allá de la provisión de capital de trabajo de corto plazo y que, más bien, promueven el desarrollo sostenible del entramado empresarial de la región.
Este nuevo enfoque combina instrumentos financieros clásicos con innovaciones institucionales. Un primer elemento clave son las líneas de crédito etiquetadas o dirigidas, mediante las cuales los bancos de desarrollo —multilaterales, nacionales o subnacionales— proveen recursos a las entidades financieras en los países, bajo condiciones y requerimientos explícitos de orientación de impacto: tasas preferenciales vinculadas a eficiencia energética, financiamiento verde, economía circular o inclusión financiera. Este tipo de esquemas permite alinear incentivos sin distorsionar el mercado.
Un segundo componente es la transferencia de estándares. Los bancos multilaterales de desarrollo no solo aportan capital, sino también metodologías de evaluación de riesgos no financieros, ayudando a que los bancos locales integren criterios climáticos y sociales en sus decisiones crediticias. En la práctica, esto convierte la sostenibilidad en un criterio operativo, no en un discurso accesorio. Un ejemplo preciso en CAF es nuestro programa Pymes Verdes LAC, que busca proveer recursos concesionales a instituciones financieras locales para financiar inversiones en descarbonización en pymes, junto con recursos para asistencia técnica a empresas y bancos.
Esta acción tendrá que estar acompañada por una mayor profundización de los sistemas de garantías de portafolio. En lugar de garantizar proyectos individuales, los bancos multilaterales de desarrollo pueden ofrecer cobertura parcial a carteras completas de créditos a mipymes sostenibles. Esto reduce la aversión al riesgo, libera capital y permite escalar el financiamiento sin comprometer la estabilidad financiera.
Ahora bien, la transformación del modelo no sería viable sin un tercer elemento: la digitalización del sistema financiero. En América Latina y el Caribe, la rápida expansión de las fintech, los sistemas de pagos digitales, el open banking y la facturación electrónica ha creado una infraestructura de datos sin precedentes.
A través del uso de datos alternativos —historial de pagos a proveedores, compras de insumos, ventas electrónicas—, las entidades financieras han ganado capacidad para evaluar riesgos con mayor precisión y reducir drásticamente los costos de originación de crédito, ya que los tiempos de aprobación pueden pasar de semanas a días, e incluso a horas, ampliando así el acceso al financiamiento formal. Adicionalmente, tecnologías como blockchain comienzan a utilizarse para la trazabilidad del uso de fondos, fortaleciendo la transparencia y reduciendo riesgos de greenwashing. Para los bancos multilaterales de desarrollo, esto representa una herramienta poderosa para asegurar que el financiamiento llegue efectivamente a proyectos alineados con los objetivos climáticos y sociales acordados.
El impacto de este enfoque ya es visible en diversos sectores. En la agroindustria, por ejemplo, líneas de crédito canalizadas a través de bancos locales han permitido a pequeños productores adoptar agricultura de precisión, riego eficiente y prácticas regenerativas, mejorando productividad y resiliencia climática. La FAO estima que este tipo de inversiones puede aumentar los rendimientos entre 15 % y 30 %, al tiempo que reduce emisiones y presión sobre los recursos naturales.
En entornos urbanos, el financiamiento a mipymes de ingeniería y servicios energéticos ha facilitado la expansión de microrredes solares y modelos de leasing energético, especialmente en zonas populares. Estas soluciones no solo reducen costos para los hogares, sino que generan empleo local y fortalecen cadenas de valor emergentes vinculadas a la transición energética.
Hacia una arquitectura financiera verdaderamente capilar
El mensaje es claro: ante la necesidad de transformar radicalmente los modelos de producción y consumo, el desarrollo sostenible no se construye únicamente desde arriba, sino desde la base del sistema productivo. Y para ello, medir el éxito en términos de capilaridad, adicionalidad y efecto catalítico implica repensar métricas, incentivos y modelos de intervención. Pero también abre una oportunidad estratégica para que América Latina y el Caribe acelere su transición productiva sin dejar atrás a las pequeñas empresas que sostienen su economía.
En última instancia, el punto de inflexión se alcanzará cuando el desarrollo sostenible deje de concebirse como un ámbito limitado a iniciativas aisladas o de gran escala y pase a integrarse de manera sistemática en las decisiones operativas y de inversión de millones de empresas en la región. En ese proceso, el fortalecimiento de la alianza con la banca local emerge como un elemento estructural clave para construir una arquitectura financiera capaz de canalizar financiamiento hacia la economía real de forma amplia, eficiente y sostenible.
Contenido relacionado
Noticia
7 Mayo 2026
 Noticia
 Productividad
 Noticia
4 Mayo 2026
CAF presentó su informe de competitividad con foco en innovación e integración regional
Conocimiento Leer más
Blog
Agua
CAF reafirma su respaldo a Medellín en la primera Climate Week de América Latina
El presidente ejecutivo de CAF, Sergio Díaz-Granados Guida, respaldó los planes de desarrollo sostenible de Medellín, en el marco de la Climate Week Medellín 2026, y dio un espaldarazo a los proyectos de movilidad y desarrollo urbano de la ciudad.
Agua
Gestión recurso hídrico
Cambio climático
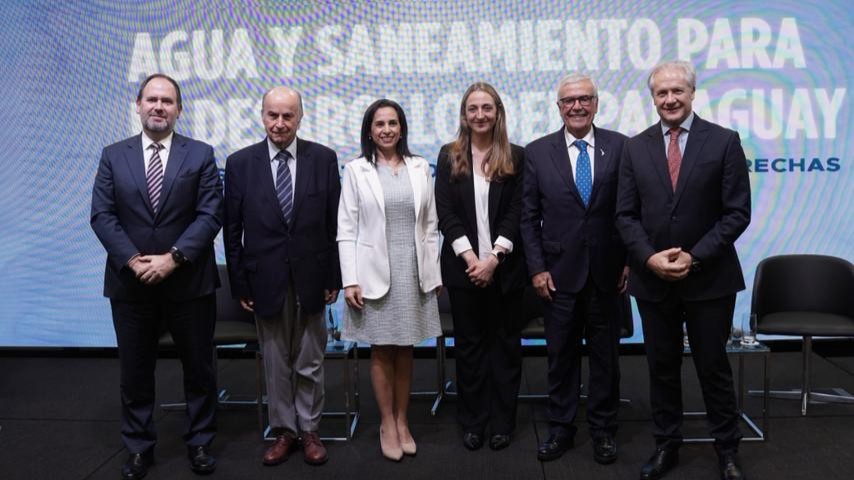
Paraguay impulsa el saneamiento como decisión estratégica de desarrollo con el acompañamiento de CAF
Autoridades nacionales, operadores del sector, reguladores y referentes regionales e internacionales se reunieron en la Casa de la Integración CAF, en Asunción, para acelerar decisiones políticas e institucionales que amplíen la cobertura de alcantarillado sanitario y el tratamiento de aguas residuales en todo el país.
Agua
CAF y KfW firman nueva línea de crédito por USD 156 millones para proyectos de agua y saneamiento
La nueva línea de crédito concesional por USD 156 millones, financiada por el gobierno alemán a través del BMZ y canalizada por CAF, permitirá impulsar proyectos de agua y saneamiento en varios países de la región, fortaleciendo la resiliencia hídrica y climática.
Agua
CAF destaca el papel del financiamiento sostenible y la cooperación internacional en la Reunión de Ministros del Sector
CAF participó en la Reunión de Ministros del Sector 2025 en Madrid, y destacó la importancia de integrar la acción climática y el financiamiento sostenible para garantizar la seguridad hídrica y avanzar en políticas públicas que fortalezcan el acceso al agua y la resiliencia en la región.
Agua
Agenda COP30
Agenda CAF en COP30
Agenda CAF en COP30
-
DÍA 1
03 abril 2024
-
DÍA 2
03 abril 2024
-
DÍA 3
03 abril 2024
-
DÍA 4
03 abril 2024