
 Noticia
7 Mayo 2026
El cielo promete conectar, pero la factura sigue en tierra
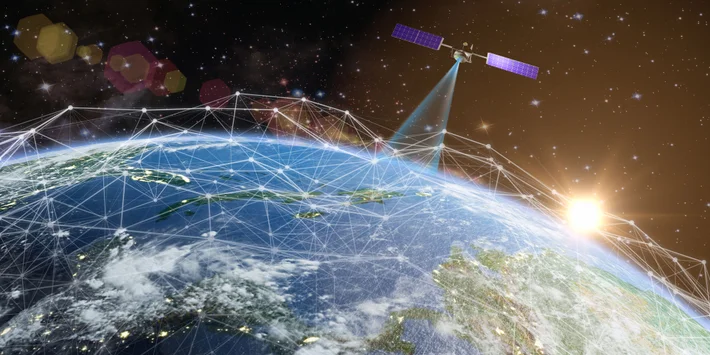
Una historia sobre satélites, mercados y el desafío de financiar la conectividad para todos
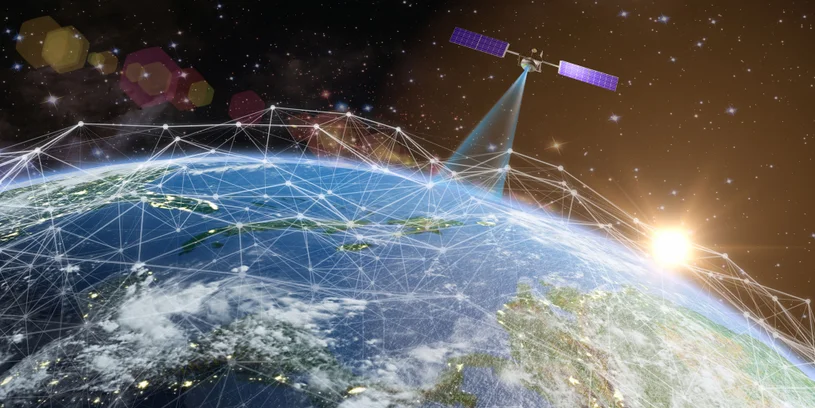
Mientras el mundo observa la posible salida a bolsa de SpaceX y el crecimiento de Starlink, América Latina enfrenta una discusión distinta. El debate ya no es si los satélites pueden conectar territorios remotos, sino cómo integrar esa tecnología en una estrategia de infraestructura que cierre brechas, haga sostenible la inversión y convierta la conectividad en una herramienta para el desarrollo
I. La noticia: una campana que se oye desde la órbita
Si las expectativas del mercado se confirman, la salida a bolsa de SpaceX puede convertirse en una de las operaciones financieras más grandes de la historia reciente. La empresa que transformó la industria espacial también le quitó parte de su antiguo misterio. Quizá las próximas generaciones ya no digan “rocket science” para hablar de lo imposible, y empiecen a bromear con que aterrizar un cohete es casi como estacionar un auto.
Las cifras que se discuten en torno a SpaceX son difíciles de asimilar: valoraciones que podrían superar con amplitud los registros históricos de una oferta pública inicial y ubicar a la compañía, desde su debut, entre las empresas más valiosas del planeta. Pero la noticia financiera, por espectacular que parezca, es apenas la superficie de una discusión mucho más importante.
Lo que de verdad está en juego no es solo el patrimonio de unos accionistas, sino la conversación global sobre cómo se conecta a la gente. Dentro de SpaceX vive Starlink, su red de pequeños satélites en órbita baja —LEO, por sus siglas en inglés—, que ya superó los diez millones de usuarios y se volvió una de las apuestas más visibles para llevar internet allí donde las redes terrestres no llegan o llegan mal. Hasta hace pocos años parecía una rareza para barcos, granjas remotas y aficionados a la ciencia ficción. Hoy es una infraestructura global que obliga a operadores, reguladores y gobiernos a volver a mirar el mapa de la conectividad.
La pregunta que recorre las salas de juntas de las telcos —desde Dallas hasta Bogotá— es una sola: ¿cuánto del mercado terrestre puede comerse el cielo?
Hay dos respuestas, y entre ellas se juega buena parte del futuro digital de América Latina. AT&T, el gigante norteamericano, insiste en que los satélites apenas llenan un hueco del 1% del mercado: el pescador que necesita señal en alta mar, la cabaña perdida en Montana, el oleoducto en el desierto. Wall Street, en cambio, ya empezó a mirar otra película. En las semanas previas a la esperada salida a bolsa, el banco Oppenheimer rebajó su recomendación sobre AT&T con un argumento brutalmente simple: si los nuevos satélites V3 reducen el costo por bit como prometen, Starlink podría arrebatarle al mundo cableado hasta el 10% del mercado de banda ancha en cinco años. Y un 10% no es un hueco: es un terremoto. Es el equivalente, en ingresos globales, a que desapareciera de un día para otro toda la industria de telefonía móvil de México y Argentina sumadas.
La diferencia entre el 1% y el 10% no es solo una proyección de analista. Es la diferencia entre tratar al satélite como complemento o como competidor. Para América Latina, con enormes extensiones aún mal conectadas y comunidades que siguen fuera de la economía digital, esa diferencia importa. La discusión de fondo no es si los satélites funcionan. Funcionan. La pregunta difícil es otra: quién paga, bajo qué reglas y con qué combinación de infraestructura se conecta realmente a quienes el mercado todavía no alcanza.
II. El problema regional: cobertura no es lo mismo que inclusión
Para entender lo que está en juego conviene mirar el patio propio. La conectividad móvil ya es una pieza central de la economía latinoamericana: según la GSMA, las tecnologías y servicios móviles generaron alrededor de 550.000 millones de dólares para la región en 2024, equivalentes al 8,2% del PIB, y podrían llegar a 680.000 millones en 2030. Hablar de telecomunicaciones, entonces, no es hablar solo de cables, antenas o teléfonos; es hablar de productividad, empleo, educación, salud, comercio y competitividad.
Y, sin embargo, uno de cada tres latinoamericanos sigue desconectado de una vida digital significativa. No del WhatsApp eventual ni del Facebook con datos prepago, sino del internet que permite estudiar a distancia, vender en línea, hacer una consulta médica, trabajar desde otro lugar o pedir un crédito. La región avanzó mucho en cobertura, pero todavía arrastra una brecha más difícil de cerrar: la que separa estar bajo una señal de poder usarla todos los días, a un precio razonable y para algo que mejore la vida.
La tentación, al ver este mapa, es pensar que el problema es la geografía. Que los Andes, la Amazonía o las islas del Caribe son demasiado difíciles para tender un cable. Y ahí el relato satelital se vuelve irresistible: si el cielo no tiene fronteras ni montañas, ¿por qué no resolver desde la órbita lo que la tierra hizo tan costoso?
La respuesta es menos romántica: porque el verdadero obstáculo no es geográfico, sino el precio. Una cosa es que exista señal; otra, que una familia pueda pagar el servicio, comprar el equipo, mantenerlo activo todos los meses y convertir esa conexión en oportunidades reales. En muchos hogares pobres de América Latina, conectarse compite con la comida, el transporte o la escuela. En ese punto, la infraestructura digital deja de ser solo un problema de ingeniería y se convierte en una pregunta de financiamiento público, regulación y política social.
Con ese filtro, la promesa satelital se vuelve menos mágica y más concreta. Starlink puede ser competitivo frente a servicios terrestres caros, lentos o inexistentes; puede cambiar la vida de una escuela aislada, una comunidad amazónica, una isla expuesta a huracanes o una finca que necesita datos para producir mejor. Pero para la familia rural que vive con ingresos bajos y variables, una mensualidad en dólares y un equipo inicial costoso siguen siendo una barrera enorme. Esa es la paradoja del momento: conectar a los desconectados ya es técnicamente posible, pero todavía no es necesariamente pagable.
III. La tesis: el satélite ayuda, pero no paga solo la inclusión
El riesgo más serio del momento SpaceX para América Latina no es tecnológico, es político. En una región donde muchas decisiones públicas premian los resultados visibles de corto plazo, el satélite puede convertirse en una respuesta atractiva pero incompleta. Se corre el riesgo de aplazar lo que no sale en la foto: redes troncales de fibra porque "ya viene Starlink"; obligaciones de cobertura porque "es urgente conectar"; contenidos, mantenimiento y formación docente porque "ya pusimos internet en la escuela". Y, al final del ciclo, terminar con una región que paga en dólares por servicios globales, con limitada capacidad de negociación y regulación efectiva, mientras millones de personas siguen sin una conexión útil que aporte en su forma de vida.
Nada de esto significa darle la espalda al satélite. Al contrario: en el Caribe, donde los huracanes derriban cables cada temporada, una conexión satelital es resiliencia pura. En la Amazonía, donde no habrá fibra en muchos territorios durante años, es acceso real. En el campo argentino o boliviano, donde la productividad agrícola depende del dato, es competitividad. La órbita baja es una herramienta extraordinaria, y América Latina haría muy mal en mirarla con desconfianza.
Pero una herramienta no es una política pública. La diferencia entre una región que aprovecha el momento Starlink y otra que lo sufre dependerá de tres decisiones fáciles de decir y difíciles de sostener: subsidiar a las familias e iniciativas locales, no a las multinacionales extranjeras; fortalecer el despliegue de infraestructura local combinando tecnologías de conectividad: fibra, móvil y satélite en lugar de elegir entre ellas; y negociar como región, no como mercados aislados frente a empresas con una escala financiera superior a la de muchos países. Financiar infraestructura digital no es solo pagar antenas, fibra o satélites. Es decidir quién asume el riesgo, quién recupera la inversión, quién subsidia la demanda y cómo se evita que las zonas menos rentables queden eternamente esperando a que el mercado decida que presentan un caso rentable.
La salida de SpaceX al mercado puede cambiar la economía global de la conectividad. Pero la inclusión digital de América Latina y el Caribe no se resolverá en Wall Street ni únicamente en la órbita baja. Se resolverá en presupuestos públicos, marcos regulatorios modernos, modelos inteligentes de subsidio, alianzas entre el sector público y privado y decisiones de inversión sostenidas en el tiempo. El cielo puede ampliar las posibilidades. Pero la política, la inversión y la responsabilidad de garantizar que nadie quede atrás siguen estando en tierra.
Aquí es donde instituciones como CAF tienen un papel fundamental. La infraestructura digital es hoy un componente esencial del desarrollo, al mismo nivel que las carreteras, los puertos o los sistemas energéticos. Financiar su expansión implica mucho más que desplegar fibra óptica, torres o soluciones satelitales: supone ayudar a los países a diseñar ecosistemas de conectividad que respondan a las particularidades de cada territorio, integrando distintas tecnologías para cerrar brechas de acceso, impulsar la productividad, fortalecer los servicios públicos y generar oportunidades económicas donde hoy persisten rezagos. Porque el desafío no es escoger entre el cielo y la tierra, sino construir redes que conecten ambos para que el desarrollo llegue efectivamente a todas las personas y a todos los territorios.
Contenido relacionado
Noticia
7 Mayo 2026
 Noticia
 Govtech
 Noticia
2 Mayo 2026
CAF presentó en la Feria del Libro el “Atlas de IA para el desarrollo humano de América Latina y el Caribe”
TIC y Telecomunicaciones Leer más
Blog
Agua
CAF reafirma su respaldo a Medellín en la primera Climate Week de América Latina
El presidente ejecutivo de CAF, Sergio Díaz-Granados Guida, respaldó los planes de desarrollo sostenible de Medellín, en el marco de la Climate Week Medellín 2026, y dio un espaldarazo a los proyectos de movilidad y desarrollo urbano de la ciudad.
Agua
Gestión recurso hídrico
Cambio climático
Paraguay impulsa el saneamiento como decisión estratégica de desarrollo con el acompañamiento de CAF
Autoridades nacionales, operadores del sector, reguladores y referentes regionales e internacionales se reunieron en la Casa de la Integración CAF, en Asunción, para acelerar decisiones políticas e institucionales que amplíen la cobertura de alcantarillado sanitario y el tratamiento de aguas residuales en todo el país.
Agua
CAF y KfW firman nueva línea de crédito por USD 156 millones para proyectos de agua y saneamiento
La nueva línea de crédito concesional por USD 156 millones, financiada por el gobierno alemán a través del BMZ y canalizada por CAF, permitirá impulsar proyectos de agua y saneamiento en varios países de la región, fortaleciendo la resiliencia hídrica y climática.
Agua
CAF destaca el papel del financiamiento sostenible y la cooperación internacional en la Reunión de Ministros del Sector
CAF participó en la Reunión de Ministros del Sector 2025 en Madrid, y destacó la importancia de integrar la acción climática y el financiamiento sostenible para garantizar la seguridad hídrica y avanzar en políticas públicas que fortalezcan el acceso al agua y la resiliencia en la región.
Agua
Agenda COP30
Agenda CAF en COP30
Agenda CAF en COP30
-
DÍA 1
03 abril 2024
-
DÍA 2
03 abril 2024
-
DÍA 3
03 abril 2024
-
DÍA 4
03 abril 2024